Domain schnell-schuldenfrei.de kaufen?
Wir ziehen mit dem Projekt
schnell-schuldenfrei.de um.
Sind Sie am Kauf der Domain
schnell-schuldenfrei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schnell-schuldenfrei.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **


Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
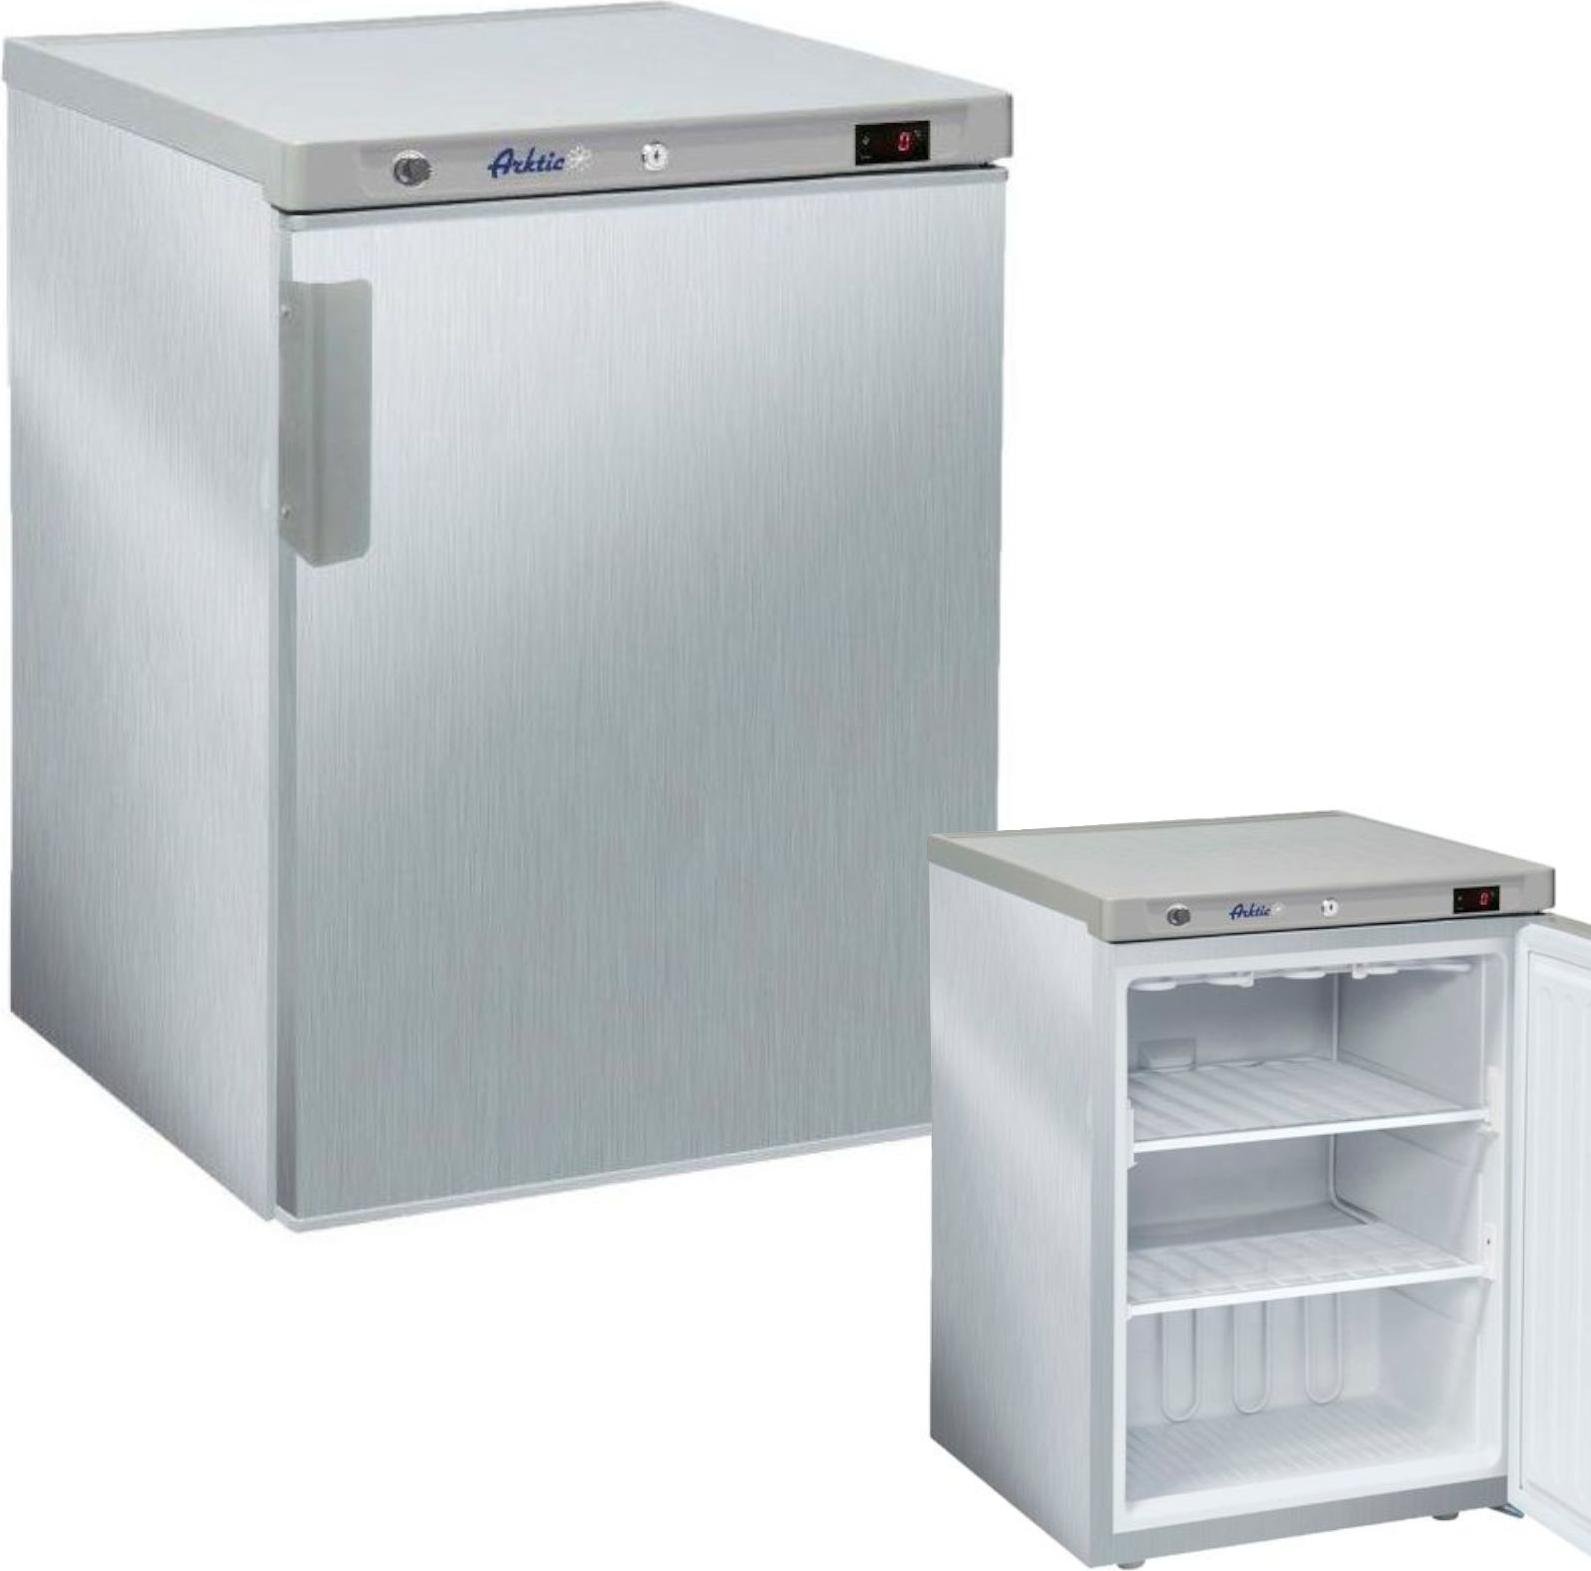
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **


Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krempel, Annika: Finanzen verstehenFinanzen verstehen , Finanzthemen leicht und verständlich Geldanlage, Steuern oder Versicherungen - alles Themen, mit denen die meisten sich nur recht ungern befassen. Ein gewisses Grundverständnis dieser Finanzthemen zu haben, ist jedoch nicht verkehrt. Infografiken helfen dabei schwieriges Wissen leichter zu verstehen. In sechs Kapiteln führt Sie der Ratgeber der Stiftung Warentest mithilfe von anschaulichem Material durch die Grundlagen der Geldanlage, Altersvorsorge, Versicherungen, Immobilien, Steuern, Einkaufen und Reisen. Finden Sie hier Antworten auf jede Menge Finanzfragen, die Ihnen im Alltag begegnen. Die 100 besten Abbildungen visualisieren komplexe Inhalte, damit auch Finanzanfänger diese verstehen. Soll ich mein Geld an der Börse anlegen? Wie kann ich Steuern sparen? Welche Versicherungen benötige ich wirklich, welche kann ich mir sparen? Unter welchen Voraussetzungen kann ich früher in Rente gehen? Das Thema Nachhaltigkeit ist auch in diesem Leitfaden präsent. Von grünen Fonds über nachhaltige Versicherungen bis hin zu CO2-sparenden Elektroautos. Geld anlegen und sparen: Aktien, Tagesgeld oder Gold? Wie Geldanlage einfach funktioniert und was Sie dafür wissen müssen Entspannt vorsorgen: Gegen Geldsorgen im Ruhestand. Wie viel es an Rente gibt und wie Sie zusätzlich dafür sparen können Stets passend versichert: In jeder Lebenslage sind andere Verträge wichtig Immobilien mieten und kaufen: Wie Sie sich den Traum von den eigenen vier Wänden verwirklichen können Einfach Steuern sparen: Viele tägliche Ausgaben reduzieren die Steuerschuld , Innenausstattung > Auto-Tuning & -Styling , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230623, Produktform: Kartoniert, Autoren: Krempel, Annika, Illustrator: Reichelt, René, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: mit Infografiken, Keyword: aktien für einsteiger; allgemeinwissen; etf; fachbuch,sachbuch; finanzbuch; finanzen buch; finanzen für anfänger; finanzen im griff; finanzen organisieren; finanzielle freiheit; geld anlegen; immobilienbuch; inflation; investieren; investment; wirtschaft, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Rentenversicherung~Sozialversicherung / Rentenversicherung~Steuergesetz~Steuerrecht - Steuergesetz~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Versicherungsrecht~Rentenrecht und Betriebliche Altersvorsorge~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Persönliche Finanzen~Verbraucherberatung, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 213, Höhe: 15, Gewicht: 788, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.